
Daftar Isi
- Pengertian dan Manfaat Pembiayaan Mikro bagi UMKM
- Pembiayaan Mikro bagi UMKM: Jenis‑jenis Produk
- 1. Kredit Usaha Rakyat (KUR) dengan Skema Mikro
- 2. Kredit Mikro dari Lembaga Keuangan Mikro (LKM)
- 3. Fintech Peer‑to‑Peer Lending
- 4. Kredit Modal Kerja Berbasis Aset
- Tabel Perbandingan Lembaga Pembiayaan Mikro
- Langkah-Langkah Mengajukan Pembiayaan Mikro bagi UMKM
- Tips Memilih Lembaga Pembiayaan Mikro yang Tepat
- Pertimbangan Kesesuaian Produk
- Evaluasi Biaya Total
- Reputasi dan Layanan Purna Pinjam
- Kemudahan Akses Digital
- Keamanan dan Kepatuhan
- Strategi Mengoptimalkan Dana Pembiayaan Mikro
- Studi Kasus: UMKM Sukses dengan Pembiayaan Mikro
- Risiko dan Cara Mitigasinya
- Peran Pemerintah dan Kebijakan Terkait
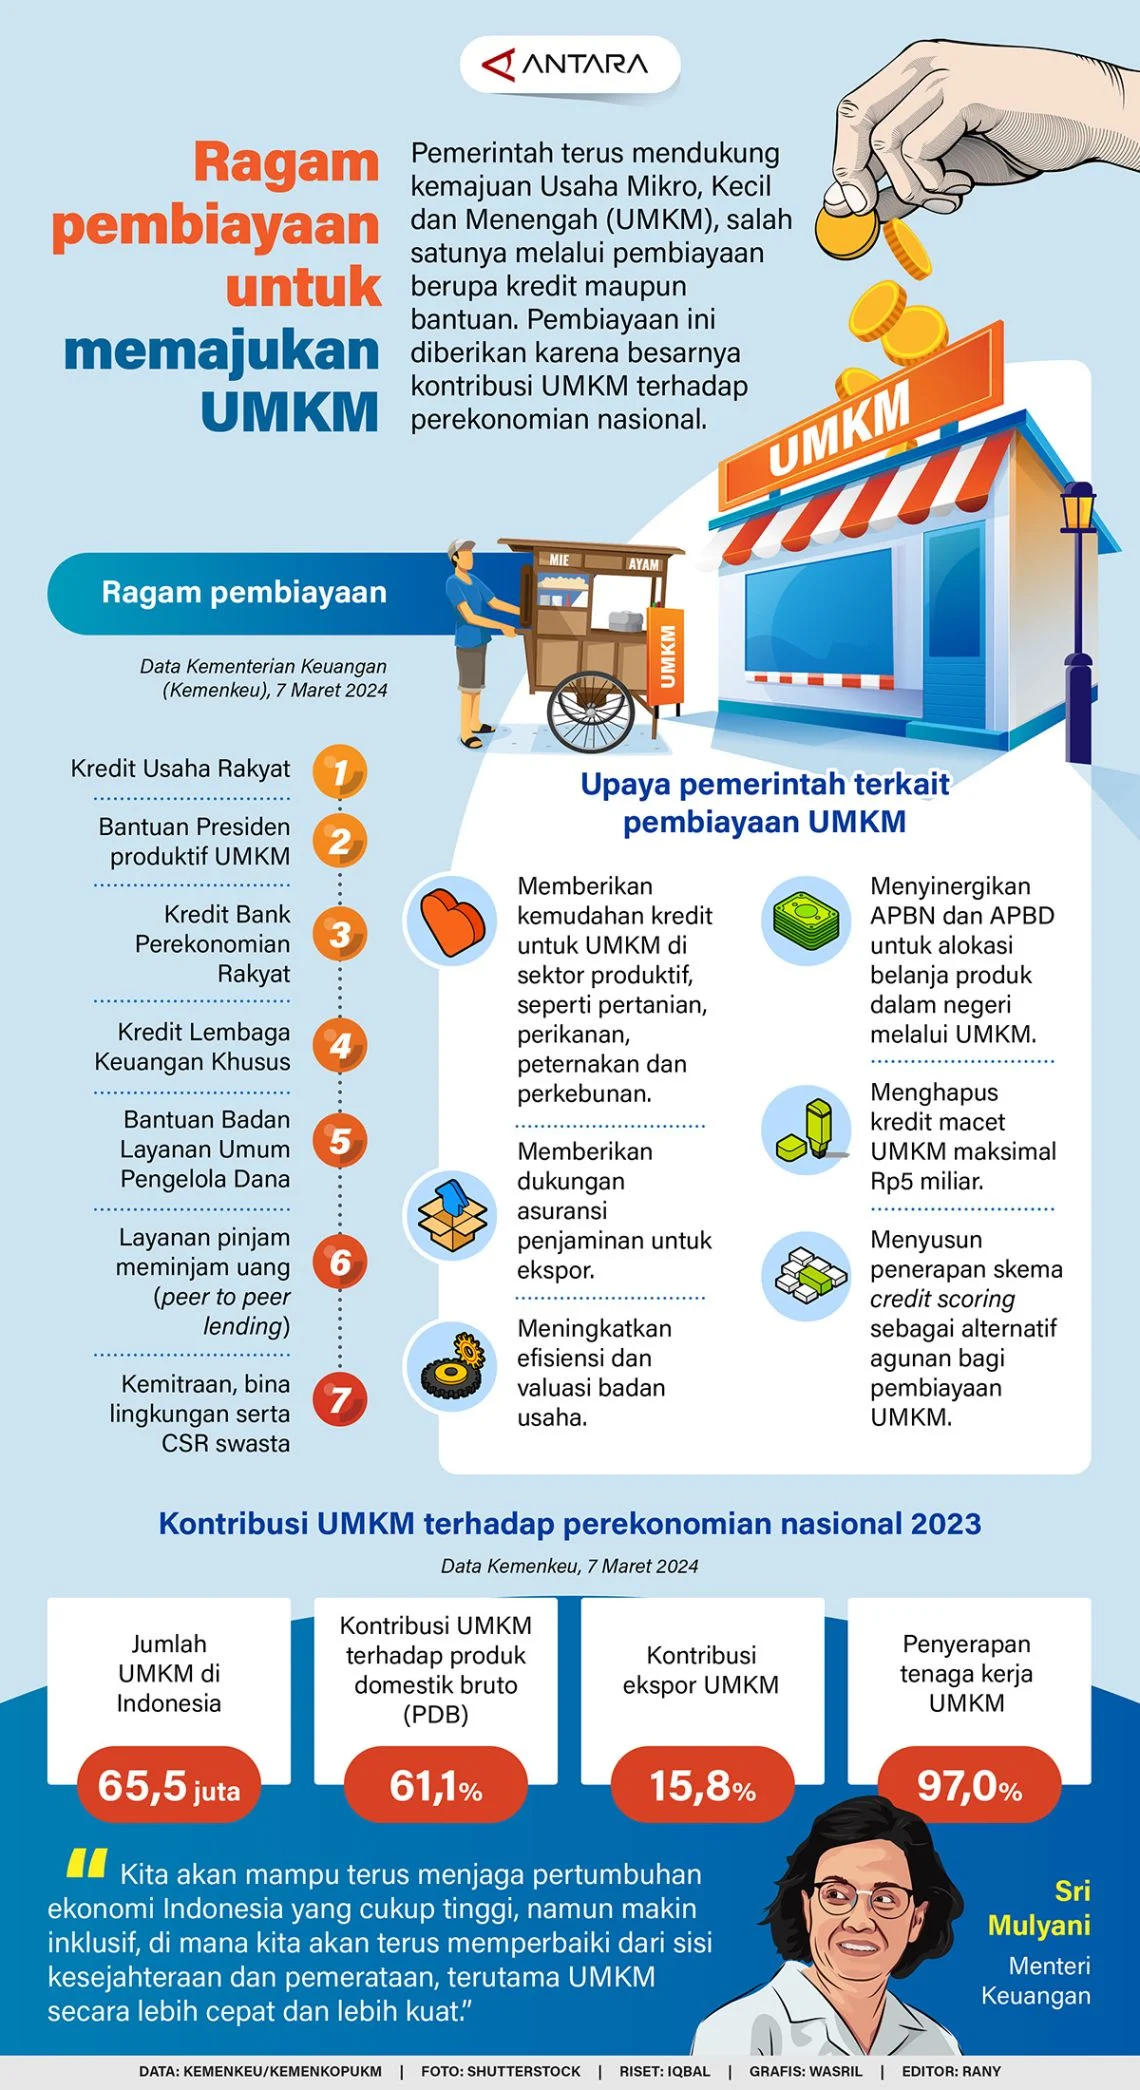
Usaha mikro, kecil, dan menengah (UMKM) menjadi tulang punggung perekonomian Indonesia. Namun, keterbatasan akses ke sumber daya finansial sering menjadi penghambat utama dalam mengoptimalkan potensi pertumbuhan mereka. Di sinilah peran pembiayaan mikro bagi UMKM menjadi sangat krusial, menawarkan modal yang relatif kecil namun cukup untuk memperluas produksi, meningkatkan kualitas, atau memasuki pasar baru.
Pembiayaan mikro tidak hanya sekadar pinjaman, melainkan paket layanan yang biasanya disertai dengan pelatihan, pendampingan, dan jaringan pemasaran. Kombinasi ini memberikan nilai tambah yang signifikan, terutama bagi pelaku usaha yang belum memiliki pengalaman mengelola keuangan secara profesional. Oleh karena itu, memahami seluk‑beluk pembiayaan mikro bagi UMKM menjadi langkah awal yang penting sebelum memutuskan sumber pendanaan mana yang paling sesuai.
Artikel ini akan membahas secara lengkap apa itu pembiayaan mikro, jenis‑jenis produk yang tersedia, mekanisme pengajuan, serta strategi memilih lembaga keuangan yang tepat. Selain itu, akan disertakan tabel perbandingan lembaga pembiayaan mikro serta beberapa tips praktis untuk mengoptimalkan penggunaan dana.
Pengertian dan Manfaat Pembiayaan Mikro bagi UMKM
Pembiayaan mikro bagi UMKM merupakan layanan keuangan yang ditujukan kepada usaha kecil dengan nilai pinjaman biasanya di bawah Rp 500 juta. Layanan ini seringkali disediakan oleh bank, lembaga keuangan mikro (LKM), koperasi, hingga fintech yang mengusung model peer‑to‑peer lending. Manfaat utama meliputi:
- Modal kerja tambahan untuk meningkatkan produksi atau persediaan.
- Investasi pada peralatan dan teknologi yang meningkatkan efisiensi.
- Pelatihan manajerial dan pendampingan bisnis yang memperkuat kapasitas usaha.
- Akses ke jaringan pemasaran yang dapat membuka pasar baru.
Pembiayaan Mikro bagi UMKM: Jenis‑jenis Produk
Beragam lembaga menawarkan variasi produk yang dapat disesuaikan dengan kebutuhan spesifik UMKM. Berikut beberapa jenis yang paling umum:
1. Kredit Usaha Rakyat (KUR) dengan Skema Mikro
KUR merupakan program pemerintah yang dikelola melalui bank umum, BPD, dan lembaga keuangan non‑bank. Dalam skema mikro, plafon pinjaman biasanya berada pada kisaran Rp 10 juta hingga Rp 100 juta dengan bunga bersubsidi.
2. Kredit Mikro dari Lembaga Keuangan Mikro (LKM)
LKM, seperti BPR, koperasi, atau lembaga non‑bank, menyediakan pinjaman mikro dengan prosedur yang lebih fleksibel dibandingkan bank konvensional. Suku bunga cenderung lebih tinggi, namun proses pencairan lebih cepat.
3. Fintech Peer‑to‑Peer Lending
Platform fintech seperti Modalku, Investree, atau KoinWorks menawarkan pembiayaan mikro melalui model P2P lending. Kelebihannya terletak pada proses digital yang cepat, penilaian kredit berbasis data, dan persyaratan dokumen yang minimal.
4. Kredit Modal Kerja Berbasis Aset
Beberapa bank menyediakan kredit mikro yang dijaminkan dengan aset bergerak (misalnya inventaris atau peralatan). Ini memudahkan UMKM yang belum memiliki jaminan properti.
Tabel Perbandingan Lembaga Pembiayaan Mikro
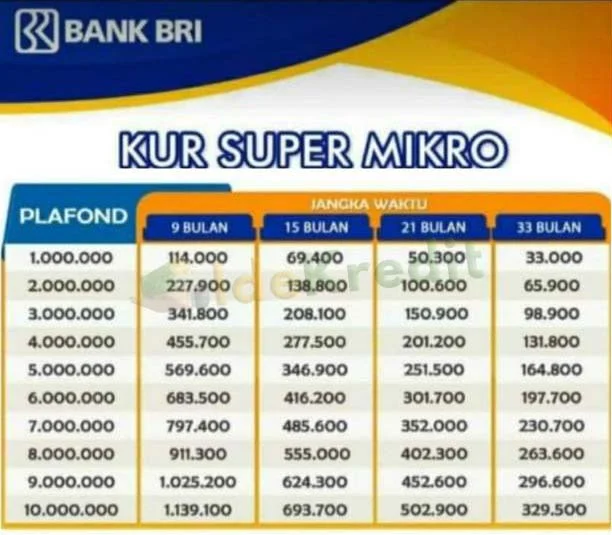
| Lembaga | Produk Utama | Plafon Pinjaman | Suku Bunga (per tahun) | Proses Pencairan | Fitur Tambahan |
|---|---|---|---|---|---|
| Bank BRI (KUR Mikro) | KUR Mikro | Rp 10‑100 juta | 6‑9 % (subsidi) | 5‑10 hari kerja | Pendampingan usaha, pelatihan digital |
| Koperasi Simpan Pinjam | Kredit Mikro | Rp 5‑75 juta | 12‑18 % | 1‑3 hari kerja | Jaringan pemasaran lokal |
| Fintech Modalku | Pinjaman Online | Rp 10‑500 juta | 15‑22 % | 24‑48 jam | Dashboard keuangan real‑time |
| Bank Mandiri (Kredit Aset) | Kredit Modal Kerja | Rp 20‑200 juta | 9‑12 % | 7‑14 hari kerja | Asuransi penjaminan |
Langkah-Langkah Mengajukan Pembiayaan Mikro bagi UMKM
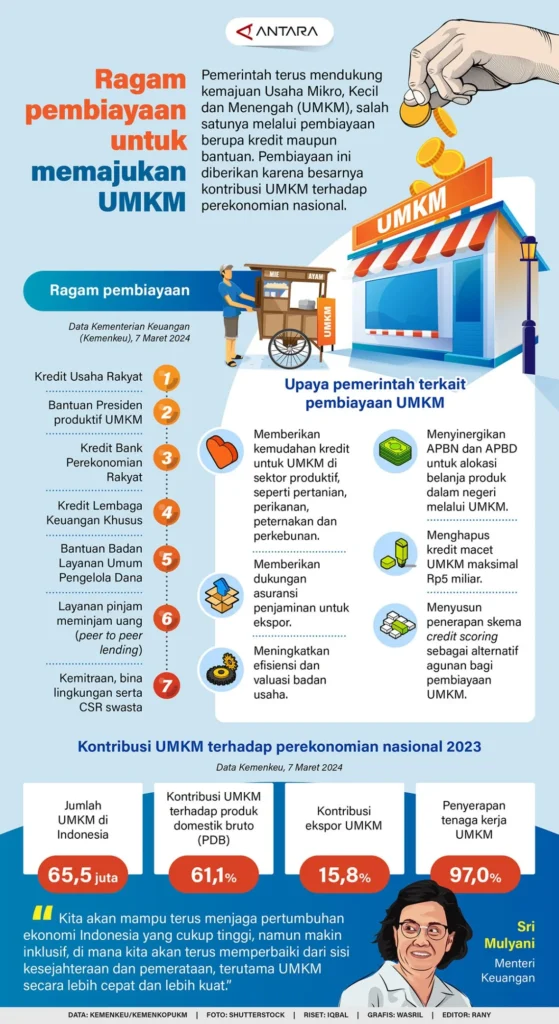
Proses pengajuan dapat bervariasi tergantung lembaga, namun secara umum melibatkan tahapan berikut:
- Persiapan Dokumen: KTP, NPWP, akta pendirian (jika ada), laporan keuangan sederhana, dan rencana penggunaan dana.
- Penilaian Kelayakan: Lembaga akan mengevaluasi kemampuan bayar melalui analisis arus kas, riwayat kredit, dan potensi pasar.
- Pengajuan Proposal: Buat proposal singkat yang menjelaskan tujuan penggunaan dana, estimasi ROI, dan strategi pemasaran. Pada tahap ini, mengintegrasikan strategi pemasaran digital untuk UMKM dapat meningkatkan peluang persetujuan.
- Negosiasi Syarat: Diskusikan tenor, suku bunga, dan jaminan. Pastikan semua biaya (administrasi, provisi) tercantum jelas.
- Pencairan Dana: Setelah disetujui, dana biasanya ditransfer ke rekening bisnis atau rekening pribadi pemilik tergantung kebijakan lembaga.
- Pelaporan dan Pengembalian: Lakukan pembayaran cicilan tepat waktu dan sampaikan laporan penggunaan dana jika diminta.
Tips Memilih Lembaga Pembiayaan Mikro yang Tepat
Memilih lembaga yang tepat bukan hanya soal suku bunga terendah, melainkan keseluruhan paket layanan. Berikut beberapa pertimbangan yang dapat membantu keputusan Anda:
Pertimbangan Kesesuaian Produk
Pastikan produk pembiayaan mikro bagi UMKM yang dipilih sesuai dengan kebutuhan modal Anda—apakah untuk modal kerja, investasi aset, atau ekspansi pasar. Misalnya, jika Anda membutuhkan dana cepat untuk persediaan, fintech dengan proses pencairan dalam 48 jam dapat menjadi pilihan.
Evaluasi Biaya Total
Hitung total biaya pinjaman termasuk bunga, provisi, asuransi, dan denda keterlambatan. Perbandingan biaya total dapat mengungkap lembaga yang memang lebih efisien meski memiliki suku bunga nominal lebih tinggi.
Reputasi dan Layanan Purna Pinjam
Lembaga yang menawarkan pendampingan bisnis, pelatihan, atau akses ke jaringan pemasaran memberikan nilai tambah. Sebagai contoh, bank BRI menyediakan program pelatihan digital yang dapat meningkatkan kemampuan pemasaran online UMKM.
Kemudahan Akses Digital
Jika Anda lebih nyaman mengelola pinjaman secara daring, pilih fintech atau bank yang memiliki aplikasi mobile lengkap. Ini juga memudahkan pemantauan arus kas serta pelaporan keuangan.
Keamanan dan Kepatuhan
Pastikan lembaga terdaftar dan diawasi oleh OJK. Hal ini menjamin perlindungan hak peminjam serta kepatuhan pada regulasi yang berlaku.
Strategi Mengoptimalkan Dana Pembiayaan Mikro
Setelah dana cair, mengelola penggunaan secara efisien sangat penting untuk memastikan pengembalian investasi yang optimal. Berikut beberapa strategi praktis:
- Prioritaskan Pengeluaran Produktif: Alokasikan dana pada kegiatan yang langsung meningkatkan pendapatan, seperti pembelian bahan baku atau mesin produksi.
- Implementasikan Sistem Manajemen Inventori: Gunakan software inventori untuk menghindari overstock atau stock‑out. Baca panduan mengelola inventori toko online efektif untuk UMKM untuk memulai.
- Gunakan Pemasaran Digital: Investasikan sebagian dana untuk iklan online, SEO, atau media sosial guna menjangkau konsumen lebih luas.
- Monitoring Cash Flow: Buat proyeksi arus kas mingguan dan bandingkan dengan realisasi untuk mengidentifikasi potensi kekurangan dana lebih awal.
- Evaluasi ROI Secara Berkala: Lakukan review setiap tiga bulan untuk menilai apakah penggunaan dana sudah memberikan nilai tambah yang diharapkan.
Studi Kasus: UMKM Sukses dengan Pembiayaan Mikro
Berikut contoh nyata bagaimana pembiayaan mikro bagi UMKM membantu sebuah usaha kecil di Bandung mengembangkan sayapnya:
Usaha “KopiKita” yang awalnya hanya menjual kopi lewat gerobak memperoleh pinjaman mikro sebesar Rp 75 juta dari koperasi lokal. Dana tersebut digunakan untuk:
- Mengganti mesin espresso lama dengan model yang lebih efisien.
- Menambah stok biji kopi premium.
- Mengembangkan toko online melalui platform platform terbaik untuk membuat toko online gratis, sehingga penjualan meningkat 40 % dalam enam bulan.
Dengan pendampingan manajerial dari koperasi, “KopiKita” berhasil melunasi pinjaman dalam 18 bulan dan meningkatkan omzet tahunan menjadi Rp 500 juta.
Risiko dan Cara Mitigasinya
Meskipun pembiayaan mikro menawarkan banyak keuntungan, terdapat risiko yang perlu diwaspadai:
- Risiko Likuiditas: Jika arus kas tidak mencukupi, pembayaran cicilan dapat terhambat. Solusinya, buat buffer kas minimal tiga bulan sebelum mengajukan pinjaman.
- Risiko Overleveraging: Mengambil pinjaman lebih dari kemampuan bayar dapat menjerumuskan usaha ke dalam beban utang yang tinggi. Selalu hitung Debt‑to‑Equity Ratio sebelum memutuskan.
- Risiko Penurunan Permintaan: Fluktuasi pasar dapat mengurangi pendapatan. Diversifikasi produk atau pasar dapat mengurangi dampak.
Peran Pemerintah dan Kebijakan Terkait
Pemerintah Indonesia terus mengembangkan kebijakan yang mempermudah akses pembiayaan mikro bagi UMKM. Beberapa inisiatif penting antara lain:
- Program Kredit Usaha Rakyat (KUR): Subsidi bunga dan kemudahan persyaratan.
- OJK Fintech Sandbox: Memberi ruang uji coba inovasi fintech yang dapat meningkatkan inklusi keuangan.
- Gerakan Nasional UMKM: Membantu pemilik usaha mengakses pelatihan, pendampingan, dan jaringan pasar.
Dengan dukungan kebijakan ini, UMKM dapat lebih leluasa memilih lembaga pembiayaan yang sesuai serta memanfaatkan fasilitas pendampingan yang tersedia.
Secara keseluruhan, pembiayaan mikro bagi UMKM bukan sekadar solusi jangka pendek, melainkan bagian integral dari ekosistem pertumbuhan usaha kecil. Memilih produk yang tepat, mengelola dana secara disiplin, dan memanfaatkan dukungan pemerintah serta teknologi digital akan meningkatkan peluang keberhasilan usaha Anda.
Jika Anda sedang mempertimbangkan untuk beralih ke platform digital, panduan migrasi website ke WordPress tanpa downtime dapat membantu memperluas jangkauan pasar secara online, sementara menambahkan toko online di WordPress dengan WooCommerce memungkinkan penjualan produk secara langsung.
Dengan memahami seluk‑beluk pembiayaan mikro, menyiapkan dokumen yang tepat, serta memanfaatkan sumber daya pendukung, UMKM dapat menavigasi tantangan finansial dan melangkah lebih jauh menuju pertumbuhan berkelanjutan.