
Daftar Isi
- Dampak kebijakan pajak terhadap UMKM Indonesia
- Dampak kebijakan pajak terhadap UMKM Indonesia: Analisis Kasus
- Faktor-faktor yang Memperparah Beban Pajak
- Strategi Mengurangi Dampak Negatif
- 1. Manfaatkan Insentif Pajak
- 2. Optimalkan Pencatatan Keuangan
- 3. Konsolidasi Pembayaran Pajak
- 4. Edukasi dan Pelatihan
- Perbandingan Skema Pajak yang Relevan untuk UMKM
- Pengaruh Kebijakan Pajak pada Daya Saing Harga
- Prospek Kebijakan Pajak di Masa Depan
Indonesia memiliki lebih dari 60 juta unit Usaha Mikro, Kecil, dan Menengah (UMKM) yang menyumbang hampir setengah dari PDB nasional. Namun, di balik kontribusinya yang besar, UMKM sering kali harus berhadapan dengan kebijakan pajak yang kompleks dan kadang terasa memberatkan. Bagaimana sebenarnya dampak kebijakan pajak terhadap UMKM Indonesia terlihat dalam praktik sehari‑hari? Apa saja tantangan yang mereka hadapi, dan strategi apa yang dapat diambil untuk mengubah beban menjadi peluang?
Artikel ini akan mengupas tuntas berbagai dimensi pajak, mulai dari peraturan perpajakan terbaru, beban administrasi, hingga insentif yang tersedia. Dengan bahasa yang santai namun tetap profesional, diharapkan para pengusaha, konsultan, maupun pembaca umum dapat memperoleh gambaran yang jelas dan actionable. Mari kita selami bersama, sambil sesekali mengintip contoh nyata dan tips praktis yang dapat langsung dipraktekkan.
Dampak kebijakan pajak terhadap UMKM Indonesia
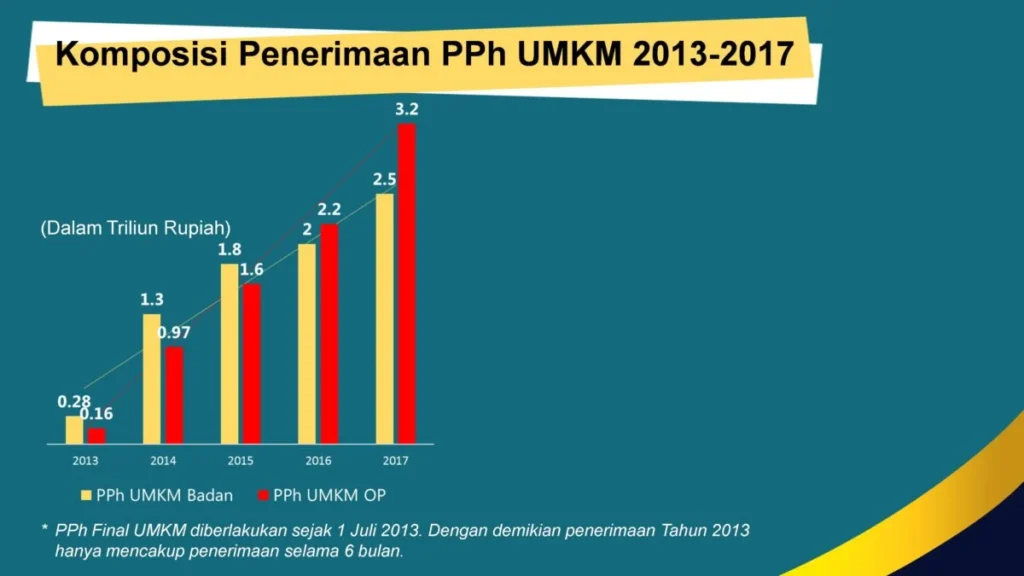
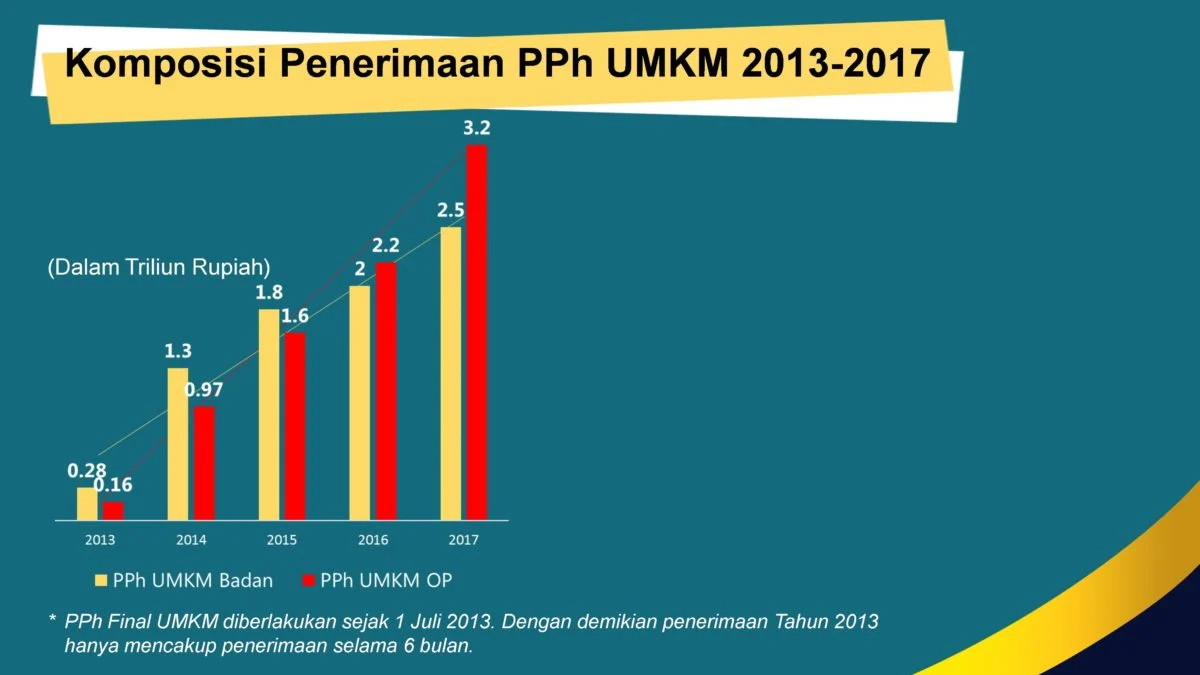
Pertama‑tama, penting untuk memahami bahwa kebijakan pajak tidak berdiri sendiri; ia terhubung erat dengan kebijakan fiskal, regulasi industri, dan iklim usaha secara keseluruhan. Bagi UMKM, beban pajak dapat memengaruhi tiga aspek utama: likuiditas keuangan, daya saing harga, dan kemampuan berinovasi. Sebagai contoh, tarif PPh Final 0,5 % untuk usaha dengan omzet di bawah Rp4,8 miliar memang terkesan ringan, namun prosedur pelaporannya masih mengharuskan pencatatan yang rapi dan penggunaan software akuntansi.
Selain itu, dampak kebijakan pajak terhadap UMKM Indonesia juga terlihat pada kepatuhan administratif. Banyak pelaku usaha kecil yang belum terbiasa dengan e‑faktur atau e‑SPT, sehingga mereka harus mengeluarkan biaya tambahan untuk pelatihan atau menyewa konsultan. Pada akhirnya, biaya tak langsung ini dapat menggerus margin keuntungan yang sudah tipis.
Dampak kebijakan pajak terhadap UMKM Indonesia: Analisis Kasus
Untuk mengilustrasikan, mari kita lihat kasus sebuah warung kopi di Yogyakarta yang omzetnya mencapai Rp300 juta per tahun. Dengan tarif PPh Final, beban pajaknya hanya sekitar Rp1,5 juta. Namun, karena belum memiliki NPWP digital, warung tersebut harus mengunjungi kantor pajak, menghabiskan waktu dan tenaga. Jika dibandingkan dengan sebuah toko online yang memanfaatkan perangkat lunak akuntansi otomatis, perbedaan dalam efisiensi menjadi jelas.
Kasus lain yang tak kalah menarik adalah sebuah produsen kerajinan batik di Jawa Barat. Mereka mengklaim bahwa dampak kebijakan pajak terhadap UMKM Indonesia menurunkan kemampuan mereka untuk berinvestasi pada mesin sederhana yang dapat meningkatkan produktivitas. Dengan tarif PPN 11 % yang harus dibayar atas penjualan, mereka harus menyesuaikan harga jual sehingga menjadi kurang kompetitif di pasar domestik maupun internasional.
Faktor-faktor yang Memperparah Beban Pajak
- Kepatuhan administrasi: Proses pelaporan yang berulang dan dokumen yang harus dipersiapkan.
- Kurangnya sosialisasi: Banyak UMKM tidak mengetahui adanya fasilitas pajak khusus, seperti insentif untuk investasi teknologi.
- Skala ekonomi terbatas: Tidak ada kemampuan untuk menyerap biaya pajak tanpa mengurangi profit.
Strategi Mengurangi Dampak Negatif
Berikut beberapa langkah yang dapat membantu mengurangi dampak kebijakan pajak terhadap UMKM Indonesia:
1. Manfaatkan Insentif Pajak
Direktorat Jenderal Pajak secara rutin mengeluarkan kebijakan insentif, misalnya pengurangan tarif PPh bagi UMKM yang mengadopsi teknologi digital. Pastikan Anda selalu memantau update terbaru melalui portal resmi atau mengikuti pelatihan yang diselenggarakan pemerintah.
2. Optimalkan Pencatatan Keuangan
Gunakan software akuntansi yang terintegrasi dengan e‑faktur. Dengan pencatatan yang otomatis, beban administrasi berkurang signifikan. Tips mengelola keuangan untuk pengusaha UMKM dapat menjadi panduan awal yang berguna.
3. Konsolidasi Pembayaran Pajak
Bagi kelompok usaha yang berada dalam satu area, konsolidasi pembayaran pajak dapat menurunkan biaya administrasi dan memberi ruang untuk negosiasi tarif atau jadwal pembayaran yang lebih fleksibel.
4. Edukasi dan Pelatihan
Ikuti program pelatihan keterampilan bagi pengusaha UMKM yang disediakan pemerintah atau lembaga swasta. Pengetahuan tentang regulasi pajak terbaru akan mengurangi risiko sanksi dan memaksimalkan manfaat insentif.
Perbandingan Skema Pajak yang Relevan untuk UMKM
| Skema Pajak | Tarif | Kriteria UMKM | Kelebihan | Kekurangan |
|---|---|---|---|---|
| PPh Final 0,5 % | 0,5 % dari omzet | Omzet ≤ Rp4,8 Miliar | Sederhana, beban pajak rendah | Wajib e‑faktur bila omzet > Rp4,8 M |
| PPh 21/26 | Berbasis progresif | Penggajian karyawan | Memberi kepastian bagi karyawan | Administrasi gaji harus tepat waktu |
| PPN 11 % | 11 % dari penjualan | UMKM yang terdaftar PKP | Dapat mengkreditkan pajak masukan | Kompleks dalam perhitungan dan pelaporan |
| Insentif Digitalisasi | Pengurangan PPh 23/26 | Investasi software akuntansi | Mengurangi beban pajak | Harus bukti investasi yang sah |
Melihat tabel di atas, jelas bahwa tidak ada satu solusi “satu ukuran untuk semua”. Pilihan skema harus disesuaikan dengan profil usaha, besaran omzet, serta tingkat kesiapan teknologi.
Pengaruh Kebijakan Pajak pada Daya Saing Harga
Salah satu konsekuensi paling terasa dari dampak kebijakan pajak terhadap UMKM Indonesia adalah penurunan daya saing harga. Ketika pajak harus dibebankan ke konsumen, produk UMKM menjadi lebih mahal dibandingkan produk impor atau produk dari perusahaan besar yang dapat menegosiasikan tarif pajak atau memanfaatkan skema tax holiday.
Strategi penetapan harga yang cerdas, misalnya dengan mengadopsi strategi harga kompetitif bagi UMKM, dapat membantu menyeimbangkan beban pajak dan tetap menarik bagi konsumen. Misalnya, mengoptimalkan biaya produksi melalui inovasi produk (lihat inovasi produk untuk meningkatkan penjualan UMKM) akan memberi ruang margin yang lebih leluasa.
Prospek Kebijakan Pajak di Masa Depan
Govt Indonesia sedang merencanakan beberapa reformasi fiskal yang dapat mengubah lanskap pajak untuk UMKM. Antisipasi utama meliputi:
- Digitalisasi Layanan Pajak: Penggunaan aplikasi seluler untuk pelaporan real‑time.
- Pajak Berbasis Omzet: Penyesuaian tarif sesuai dengan sektor usaha, bukan hanya besaran omzet.
- Skema Insentif Green Tax: Pengurangan pajak bagi UMKM yang menerapkan praktik ramah lingkungan.
Jika kebijakan ini diterapkan dengan tepat, dampak kebijakan pajak terhadap UMKM Indonesia dapat berkurang dan bahkan berpotensi menjadi katalisator pertumbuhan. Namun, keberhasilan bergantung pada sinergi antara pemerintah, asosiasi bisnis, dan pelaku usaha sendiri.
Secara keseluruhan, memahami seluk‑beluk pajak, memanfaatkan insentif yang ada, serta mengintegrasikan teknologi dalam operasional merupakan kunci utama untuk menanggulangi beban pajak. Dengan langkah-langkah tersebut, UMKM tidak hanya dapat bertahan, tetapi juga berkembang di tengah dinamika regulasi fiskal yang terus berubah.