
Daftar Isi
- Tips mengelola keuangan untuk pengusaha UMKM: Membuat Dasar yang Kokoh
- 1. Buat Anggaran Operasional yang Realistis
- 2. Pisahkan Rekening Pribadi dan Bisnis
- 3. Catat Setiap Transaksi Secara Real-Time
- 4. Monitor Arus Kas (Cash Flow) Secara Berkala
- 5. Siapkan Dana Darurat Usaha
- Tips mengelola keuangan untuk pengusaha UMKM: Mengoptimalkan Pendapatan
- 6. Diversifikasi Sumber Pendapatan
- 7. Manfaatkan Teknologi untuk Penjualan Online
- 8. Terapkan Harga Berbasis Nilai (Value‑Based Pricing)
- Tips mengelola keuangan untuk pengusaha UMKM: Pengendalian Biaya & Efisiensi
- 9. Negosiasi dengan Supplier
- 10. Automasi Proses Administratif
- 11. Evaluasi Biaya Tetap Secara Periodik
- Tips mengelola keuangan untuk pengusaha UMKM: Perencanaan Pajak & Kepatuhan
- 12. Pahami Kewajiban Pajak yang Berlaku
- 13. Manfaatkan Insentif Pemerintah
- 14. Simpan Dokumen Pendukung dengan Rapi
- Perbandingan Metode Pengelolaan Keuangan UMKM
- Tips mengelola keuangan untuk pengusaha UMKM: Menggunakan Data untuk Pengambilan Keputusan
- 15. Analisis Laporan Keuangan Secara Rutin
- 16. Terapkan KPI Keuangan
- 17. Gunakan Business Intelligence (BI) Ringan
- Tips mengelola keuangan untuk pengusaha UMKM: Menghadapi Krisis Keuangan
- 18. Siapkan Rencana Kontinjensi
- 19. Manfaatkan Kredit Usaha Rakyat (KUR)
- 20. Negosiasi Ulang Pembayaran dengan Kreditur
- Tips mengelola keuangan untuk pengusaha UMKM: Mengembangkan Usaha dengan Bijak
- 21. Reinvestasikan Laba Secara Terukur
- 22. Pilih Partner Finansial yang Tepat
- 23. Evaluasi ROI Setiap Proyek
Bergerak di dunia UMKM (Usaha Mikro, Kecil, dan Menengah) memang seru, tapi tantangannya tidak kalah berat. Salah satu faktor yang paling menentukan kelangsungan usaha adalah kemampuan mengelola keuangan secara cerdas. Tanpa fondasi keuangan yang kuat, bahkan ide paling inovatif sekalipun bisa cepat tenggelam.
Artikel ini akan membahas Tips mengelola keuangan untuk pengusaha UMKM secara menyeluruh. Mulai dari langkah-langkah dasar seperti membuat anggaran, hingga teknik lanjutan seperti mengoptimalkan arus kas dan memanfaatkan teknologi keuangan. Simak terus, karena setiap poin dirancang agar mudah dipraktikkan oleh pemilik usaha yang sibuk.
Tips mengelola keuangan untuk pengusaha UMKM: Membuat Dasar yang Kokoh
1. Buat Anggaran Operasional yang Realistis
Anggaran bukan sekadar angka di atas kertas; ia menjadi peta jalan keuangan Anda. Mulailah dengan mencatat semua pengeluaran tetap (sewa, listrik, gaji) dan variabel (bahan baku, promosi). Pastikan setiap pos memiliki batas maksimum yang dapat ditoleransi.
2. Pisahkan Rekening Pribadi dan Bisnis
Sering kali pemilik UMKM mencampur keuangan pribadi dengan bisnis, yang berujung pada kebingungan saat audit atau perencanaan pajak. Buka rekening khusus bisnis, dan gunakan kartu debit/kredit terpisah untuk transaksi usaha. Langkah sederhana ini akan mempermudah program inkubator bisnis untuk pengusaha UMKM yang menilai kesehatan keuangan.
3. Catat Setiap Transaksi Secara Real-Time
Jangan menunggu akhir bulan untuk menginput data. Gunakan aplikasi akuntansi berbasis cloud (misalnya Zahir, Jurnal, atau bahkan spreadsheet Google) untuk mencatat pemasukan dan pengeluaran secara langsung. Dengan data yang selalu up‑to‑date, Anda dapat mengidentifikasi kebocoran dana lebih cepat.
4. Monitor Arus Kas (Cash Flow) Secara Berkala
Arus kas adalah denyut nadi usaha. Buatlah proyeksi arus kas mingguan atau bulanan, dan bandingkan dengan realisasi. Jika ada selisih signifikan, selidiki penyebabnya—apakah karena penundaan pembayaran pelanggan atau peningkatan biaya produksi?
5. Siapkan Dana Darurat Usaha
Seperti pribadi, bisnis juga butuh dana cadangan. Idealnya, simpan minimal tiga bulan biaya operasional dalam rekening terpisah. Dana ini akan menjadi penyangga saat terjadi penurunan penjualan atau kebutuhan mendadak.
Tips mengelola keuangan untuk pengusaha UMKM: Mengoptimalkan Pendapatan
6. Diversifikasi Sumber Pendapatan
Jangan hanya mengandalkan satu produk atau layanan. Coba tambahkan variasi produk, layanan tambahan, atau bahkan penjualan online. Diversifikasi membantu menstabilkan pendapatan, terutama saat pasar konvensional menurun.
7. Manfaatkan Teknologi untuk Penjualan Online
Platform e‑commerce seperti Tokopedia, Shopee, atau toko online berbasis WordPress dapat memperluas jangkauan pasar. Optimasi SEO teknis pada toko online Anda meningkatkan visibilitas, yang pada gilirannya menambah penjualan.
8. Terapkan Harga Berbasis Nilai (Value‑Based Pricing)
Alih‑alih sekadar meniru harga kompetitor, pertimbangkan nilai yang Anda tawarkan kepada pelanggan. Jika produk Anda memiliki keunggulan unik, Anda berhak menambahkan margin yang lebih tinggi.
Tips mengelola keuangan untuk pengusaha UMKM: Pengendalian Biaya & Efisiensi
9. Negosiasi dengan Supplier
Jangan takut untuk menegosiasikan harga atau syarat pembayaran yang lebih menguntungkan. Pembayaran 30‑hari atau diskon cash‑in‑advance dapat mengurangi beban cash outflow.
10. Automasi Proses Administratif
Gunakan tools otomatisasi untuk proses seperti pengingat tagihan, penggajian, atau pembuatan faktur. Automasi mengurangi risiko human error dan menghemat waktu—waktu yang bisa Anda alokasikan untuk pengembangan produk.
11. Evaluasi Biaya Tetap Secara Periodik
Setiap 6‑12 bulan, lakukan review biaya tetap (sewa, listrik, langganan software). Mungkin ada opsi yang lebih murah atau bahkan layanan yang tidak lagi diperlukan.
Tips mengelola keuangan untuk pengusaha UMKM: Perencanaan Pajak & Kepatuhan
12. Pahami Kewajiban Pajak yang Berlaku
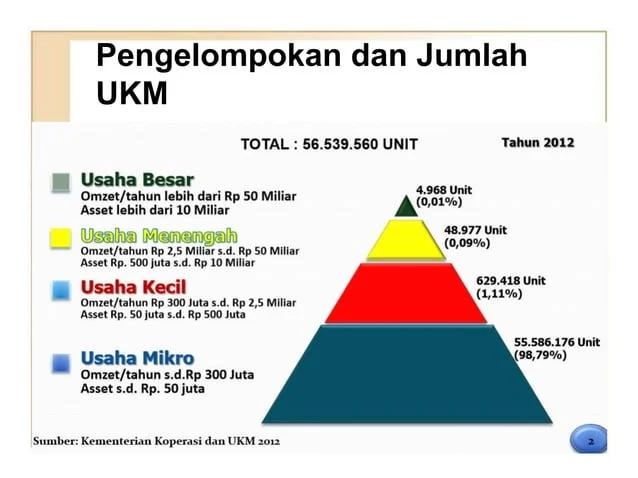
UMKM di Indonesia biasanya dikenakan PPh final 0,5%–1% atau PPh Badan 22% (tergantung omzet). Konsultasikan dengan akuntan atau gunakan layanan online untuk menghitung pajak secara akurat.
13. Manfaatkan Insentif Pemerintah
Pemerintah sering memberikan keringanan pajak atau subsidi bagi UMKM yang terdaftar resmi. Pastikan usaha Anda terdaftar di OSS (Online Single Submission) dan ikuti program-program yang relevan.
14. Simpan Dokumen Pendukung dengan Rapi
Semua bukti pembayaran, faktur, dan dokumen pendukung lainnya harus disimpan minimal 5 tahun. Penyimpanan digital (cloud) memudahkan pencarian dan mengurangi risiko kehilangan dokumen fisik.
Perbandingan Metode Pengelolaan Keuangan UMKM
| Metode | Kelebihan | Kekurangan | Biaya |
|---|---|---|---|
| Spreadsheet Manual (Google Sheets/Excel) | Gratis, fleksibel, mudah diakses | Rentan kesalahan manusia, kurang otomatisasi | 0 – Rp 100.000 (template premium) |
| Software Akuntansi Cloud (Zahir, Jurnal, Xero) | Otomatisasi, laporan real‑time, integrasi bank | Berlangganan bulanan, kurva belajar | Rp 150.000 – Rp 500.000 per bulan |
| Manajemen Keuangan Berbasis Mobile (Kledo, Mekari) | Mobile‑first, notifikasi, cocok untuk usaha lapangan | Fitur terbatas dibanding desktop full‑scale | Rp 100.000 – Rp 300.000 per bulan |
Tips mengelola keuangan untuk pengusaha UMKM: Menggunakan Data untuk Pengambilan Keputusan
15. Analisis Laporan Keuangan Secara Rutin
Laporan laba‑rugi, neraca, dan arus kas harus dibaca setidaknya sekali sebulan. Fokus pada margin kotor, rasio likuiditas, dan tingkat hutang. Jika Anda belum terbiasa, mulailah dengan menyiapkan laporan sederhana menggunakan template spreadsheet.
16. Terapkan KPI Keuangan
Key Performance Indicator (KPI) seperti Gross Profit Margin >30%, Current Ratio >1.2, atau Days Sales Outstanding (DSO) <30 hari membantu memantau kesehatan usaha secara kuantitatif.
17. Gunakan Business Intelligence (BI) Ringan
Jika usaha Anda sudah meluas, pertimbangkan tools BI seperti Google Data Studio atau Power BI untuk visualisasi data keuangan. Visualisasi memudahkan identifikasi tren penjualan atau pengeluaran yang tidak konsisten.
Tips mengelola keuangan untuk pengusaha UMKM: Menghadapi Krisis Keuangan
18. Siapkan Rencana Kontinjensi
Rencana kontinjensi mencakup skenario terburuk seperti penurunan penjualan 30% atau gangguan supply chain. Tetapkan langkah-langkah mitigasi, misalnya pemotongan biaya tidak esensial atau penawaran promo cepat.
19. Manfaatkan Kredit Usaha Rakyat (KUR)
KUR menawarkan bunga rendah bagi UMKM. Jika arus kas menipis, pertimbangkan pinjaman jangka pendek dengan bunga kompetitif, tetapi pastikan proyeksi cash flow dapat menutupi cicilan.
20. Negosiasi Ulang Pembayaran dengan Kreditur
Jika mengalami kesulitan bayar, komunikasikan dengan kreditor (bank, supplier) lebih awal. Banyak pihak yang bersedia memperpanjang tenor atau memberikan diskon pembayaran lebih awal.
Tips mengelola keuangan untuk pengusaha UMKM: Mengembangkan Usaha dengan Bijak
21. Reinvestasikan Laba Secara Terukur
Alih‑alih menabung semua laba, alokasikan persentase (misalnya 30%) untuk investasi kembali: pembelian mesin baru, pelatihan karyawan, atau pemasaran digital.
22. Pilih Partner Finansial yang Tepat
Jika ingin mengakses pembiayaan, pilih lembaga keuangan yang menawarkan layanan khusus UMKM. Bandingkan suku bunga, persyaratan agunan, dan kecepatan pencairan dana.
23. Evaluasi ROI Setiap Proyek
Sebelum memutuskan ekspansi atau peluncuran produk baru, hitung Return on Investment (ROI). Jika ROI < 15% dalam jangka waktu 12 bulan, pertimbangkan kembali.
Menjalankan sebuah UMKM memang menuntut ketangguhan dan adaptabilitas. Namun, dengan tips mengelola keuangan untuk pengusaha UMKM yang tepat, Anda dapat mengubah tantangan menjadi peluang pertumbuhan. Ingat, kunci utama adalah disiplin dalam pencatatan, pemantauan arus kas, serta pemanfaatan teknologi yang memudahkan proses finansial.
Semoga panduan ini menjadi bekal berharga dalam mengoptimalkan keuangan usaha Anda. Selamat mencoba, dan semoga bisnis Anda terus maju ke level berikutnya!